广州酒家 结构优化叠加产能释放,老字号品牌增长可期——速冻食品业务深度解析
作为拥有八十余年历史的中华老字号,广州酒家(股票代码:603043)正以“食品+餐饮”双轮驱动战略打开新的成长空间。其中,速冻食品板块的异军突起,为公司业绩增长注入了强劲动能。东兴证券社服团队最新报告指出,随着产品结构持续优化与产能瓶颈的逐步突破,广州酒加速度冻食品业务有望迎来量价齐升,老字号品牌的新增长篇章已然开启。
一、结构优化:从月饼依赖到速冻第二曲线
长期以来,月饼系列产品是广州酒家食品板块的利润支柱,但季节性波动明显,上半年产能利用率偏低。公司大力培育速冻食品作为第二增长极。数据显示,速冻食品营收占比已从2017年的约21%提升至2023年的近30%,增速连续多年高于月饼业务。
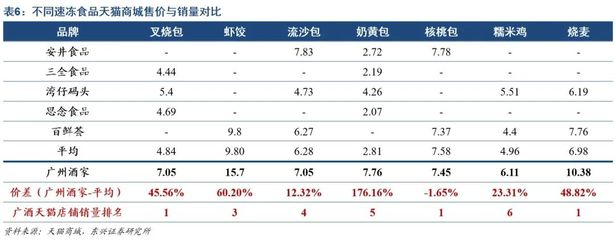
产品结构上,公司聚焦广式点心特色,推出核桃包、流沙包、虾饺、烧卖等差异化大单品,同时针对年轻消费群体开发了空气炸锅系列、预制菜肴等新品类。价格带方面,通过推出“陈添记”“陶陶居”联名款及高端礼盒,有效拉高了吨价与毛利水平。结构优化不仅平滑了淡旺季波动,更提升了整体盈利质量。
二、产能释放:梅州基地投产打破瓶颈
过去,速冻食品产能不足是制约广州酒家规模扩张的核心痛点。公司原速冻产能集中于广州番禺基地,长期超负荷运转。随着梅州基地一期工程于2023年正式投产,新增速冻产能约2万吨/年,总产能增幅超60%,有效缓解了供不应求的局面。
更值得关注的是,梅州基地按照智能工厂标准建设,自动化程度高,单位人工成本显著低于老基地。产能释放叠加效率提升,预计将带动速冻食品毛利率提升1.5-2个百分点。湘潭基地二期也规划了速冻产能,未来将形成华南、华中多点布局,为全国化扩张奠定基础。
三、渠道协同:餐饮赋能食品,食品反哺餐饮
广州酒家的独特优势在于“餐饮+食品”的协同效应。旗下广州酒家、陶陶居等餐饮门店既是品牌展示窗口,也是产品研发的试验田——许多速冻新品均源自餐厅招牌菜,如“一口酥豆腐”“叉烧包”等,经过标准化改造后走向全国。
渠道方面,公司已构建起“直营+经销+电商+商超”的立体网络。2023年线上渠道增速超35%,抖音直播间、社区团购等新渠道表现亮眼。经销商数量突破1000家,华东、华北市场渗透率快速提升。未来随着产能富余,公司有望加大省外扩张力度,抢占区域品牌市场份额。
四、盈利预测与投资展望
东兴证券预计,2024-2026年公司速冻食品收入复合增长率可达20%以上,带动整体营收突破50亿元大关。叠加月饼业务的稳健增长和餐饮门店的恢复性反弹,公司归母净利润有望保持15%-20%的增速。当前股价对应2024年PE约22倍,低于可比速冻食品企业平均估值,具备安全边际。
风险提示:原材料成本波动、产能消化不及预期、行业竞争加剧、食品安全风险。
广州酒家正以老字号的品牌底蕴为根基,以结构优化和产能释放为双翼,在速冻食品这条黄金赛道上加速奔跑。当匠心手艺遇上现代工业,当广府风味走向全国餐桌,这家百年老店的增长故事,或许才刚刚翻开序章。
如若转载,请注明出处:http://www.shengzeliheng.com/product/70.html
更新时间:2026-10-28 13:39:28